东芝存储的那些事儿
 2026-08-25 10:34:06
 阿炯
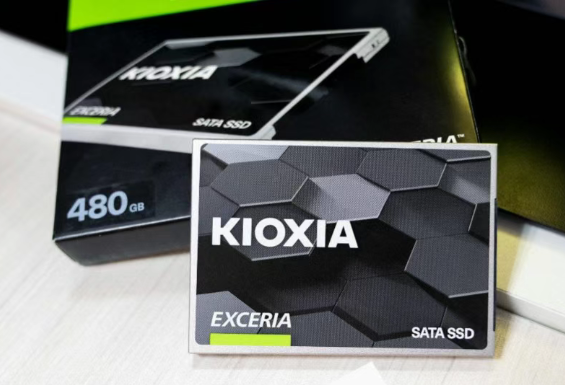
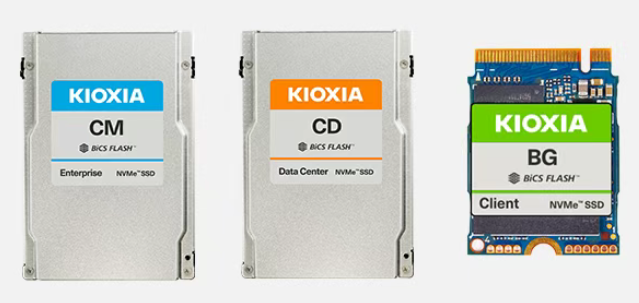
 这是一个商业大败局的故事。是一个关于“短期求生存压倒长期主义”、“官僚体制扼杀创新业务”的经典案例。第一个主角是日本东芝(TOSHIBA)。大名鼎鼎,恐怕大部分朋友都听说过。第二个主角是铠侠(Kioxia)。
这个知道的人可能没那么多,简单给两个标签:一是日本股票市值第一(42.61万亿日元,约合1.78万亿人民币);二是发明了全球第一颗NAND闪存。
现在,铠侠和SK海力士、三星一样,是最重要的闪存制造商,身处现在最火热的AI赛道。东芝、铠侠两个是什么关系呢?
东芝原本是铠侠的母公司,铠侠是东芝的一个部门(专注于存储器)。但在2018年,东芝把铠侠给卖了。2026年7月我们来聊聊这个东芝历史上代价最高的错误,也堪称商业史上最典型的案例之一。
铠侠从2024年12月上市以来,股价暴涨了53倍!市值也一举超过丰田。2026年一季度铠侠营收环比增幅高达459.2%、运营利润环比激增454%。
但就是这样一个超级赚钱机器,东芝竟然在2018年给卖了。而东芝也靠着持有铠侠16%的股份,带来了2.27万亿日元特别利润,相当于东芝全年营业收入的60%。铠侠,日本市值最高公司。东芝,在2023年已经退市。多少有些讽刺。
这里就要简单回顾下历史。东芝,是日本一个巨型企业,涉及的业务范围很广。
在1987年,东芝发明NAND闪存,也就有了后来的“东芝存储”。但在2018年,以美国贝恩资本主导,包括竞争对手韩国SK海力士在内的企业联盟,收购了东芝存储。成本是180亿美元。2019年,名字也改成了:铠侠。
当时之所以要卖掉存储业务,最直接的原因是:弃车保帅。时间要回到20年前。
2006年,东芝以54亿美元高价并购美国西屋电气(电气设备制造商和核子反应器生产商)。但不幸的是,东芝的家电业务不断萎缩,又遭遇08年经济危机。更致命一击是,2011年3月11日“东日本大地震”发生以后,核电进入寒冬。
到2017年,西屋电气债务总额高达98亿美元,不得不申请破产,给东芝带来高达1万亿日元的损失。为了自救,东芝开始甩卖旗下资产。其中,就包括存储部门,也就是现在的铠侠。
不过,最搞笑的是,东芝的卖卖卖也只是残喘一时。在2023年私有化、退市,最终没有保住上市公司的位子。
人们习惯于向后看。但实际上,即便是在2017财年,东芝已经深陷泥潭,但是半导体存储器业务创造了5000亿日元的营业利润。为什么要出售存储业务呢?
表面,好像是东芝时运不济,命运弄人。东芝当年陷入绝境,根源是核电业务(西屋电气)的巨亏。但现在,AI时代来临,核电、半导体一起爆发。半导体存储这块进入“超级周期”,铠侠的业绩和股价一飞冲天。
核电那边,当年拖垮东芝的西屋电气,被加拿大公司收购后,反而因为AI数据中心对电力的疯狂渴求,获得了美国800亿美元核电站增建项目中的大量订单,活得风生水起。
可就在十年前,东芝先后放弃这两大业务。而现在,恰恰是这两大业务,站在了AI时代的最中央。
但更深层次的问题是,东芝整个决策体系对时代趋势的彻底误判。在2005年到2014年担任东芝掌门人的西田厚聪提出了“以核电和半导体两个车轮实现增长”的经营方针。
很难说,他预见到了今天,但如果保持战略定力,东芝本可以押中AI时代。不过,随着掌门人更替,尤其是债务压力、退市的紧急状态。后续管理层,几年之间,完全推翻了先前公司的发展战略。
因为,他们只看到了账面上的亏损和保壳的紧迫,却完全没能预见,十年后的世界会因AI发生怎样的巨变。如果当初没卖掉存储、核电业务,东芝将完美踩中AI时代,也许日本企业市值第一宝座上的就是它。
如果东芝当初没有卖掉铠侠,今天它能成为“股王”吗?历史很难假设。但只要深挖一层,也许就会发现:或许不能。
因为,东芝的“大公司病”已经不轻。
我们都熟悉一个经典案例,最早发明数码相机的是柯达。但柯达的主营业务当时是躺着赚钱,所以数码相机业务在柯达内部并没有受到足够的重视,甚至被打压。
铠侠,也一样。
东芝的主业是重电(发电设备、输配电、电梯等)。这些生意的特点是:投资大、周期长、决策慢,一个电厂项目可以规划十年。但半导体行业是典型的“周期性行业”——价格三个月一小变,一年一大变。在低谷期,你必须咬紧牙关逆势巨额投资,才能在下一个繁荣期收割。
而当时东芝内部真正理解半导体业务的高层很少。在经营会议上,半导体部门想要申请巨额设备投资,比攻克技术创新还难。尤其是在行业下行、公司整体亏损时,“连3个月后的行情都无法预测”的半导体部门,几乎不可能拿到投资预算。
因此当时半导体业务部门经常抱怨,“浜松町(东芝总公司所在地)只会成为枷锁”。从体制上,东芝就无法做出那些冒险却正确的投资决策。
从这个意义上来说,铠侠是幸运的。贝恩资本牵头收购后,它摆脱了东芝庞大体系的束缚,能更加灵活地应对市场变化。
期间,虽然经历了几年的行业低谷,但随着AI服务器对高性能存储(尤其是企业级SSD)需求的井喷,铠侠终于迎来了业绩爆发。试想一下,如果铠侠还在东芝体内,会有今天吗?
东芝彻底错过了铠侠,错过了一个时代。但,铠侠获得了新生。
东芝的故事,是一个关于“短期求生压倒长期主义”“官僚体制扼杀创新业务”的经典案例。实际上,在企业经营最困难的时候,卖掉最核心、最有未来的资产,往往是最容易的决策,也可能是最致命的决策。而这也是最考验企业掌舵人远见的时刻:在生死存亡之际,会不会卖掉“未来”以保全“现在”?
东芝宣布扩产HDD
一个被 SSD 判过"死刑"的行业,如今成了 AI 军备竞赛里最紧俏的战略物资。沉寂五年的行业老三突然于2026年10月出手,翻倍产能,意欲何为?
本节转自真屏时据于2026年10月上旬发布的文章,部分观点本站作者并不苟同(比如原标题:《准夕阳产业的余晖:东芝宣布扩产HDD》),但部分分析还是比较到位的。感谢原作者。
一、一则并不起眼、却掀翻美股存储板块的新闻
2026 年 10 月 2 日,东芝旗下菲律宾子公司 TIP(东芝信息设备菲律宾公司)发布官方声明:将投资约 600 亿日元(约 3.8 亿美元)扩建位于菲律宾拉古纳科技园区(LTI)的 HDD 制造设施,目标是 2027 财年将按存储容量计算的年产能较 2025 财年接近翻倍。新增近线(Nearline)HDD 产线已完成首批产品出货。
同日日本经济新闻率先报道了投资细节:这是东芝约五年来首次对 HDD 业务进行大规模投资,公司还将在检测与无尘室环节引入自动化,预计减少约 40% 的新增用工需求。
消息公布当天正值美股盘中,效果立竿见影:希捷科技盘中一度跌超 16%,西部数据最大跌幅达 14%,收盘仍双双下挫超 10%。要知道这两家公司年内涨幅此前分别高达约 200% 和 140%。一笔 3.8 亿美元的投资,竟能击穿两大存储龙头数千亿美元的市值预期——这件事本身,比新闻更值得细读。
二、为什么偏偏是现在建厂
2.1 先回答一个更基本的问题:HDD 为什么又被人重视了?
过去十年,HDD 在消费市场被 SSD 全面替代,"机械硬盘是夕阳产业"几乎是共识。但 AIGC 的爆发改写了剧本,逻辑链条是这样的:大模型训练和推理产生海量数据 → 训练数据池、模型归档、推理日志都是典型的"温冷数据" → 温冷数据要的是单位容量的成本,而不是速度 → 恰好,这是 HDD 的主场。
西部数据 CEO Irving Tan 在 2026 财年四季度财报电话会上给出了一个直观的数字:目前超大规模数据中心里约 80% 的存量数据仍然存放在 HDD 上。几个更硬的数字可以说明这种需求有多急迫:
研究机构 IDC 预计,到 2030 年全球每年产生的数据量将达到 718 ZB(泽字节),约为 2024 年的 4 倍,其中约 60% 预计存储在 HDD 上;
摩根士丹利调研显示,全球近线 HDD 需求增速已达 40%–50%,而供给增速只有 30%–35%,2026 年供给缺口约 300 EB,2027–2028 年将扩大至约 400 EB,供需再平衡预计要到 2029 年;
企业级 SSD 的单位容量成本约为 HDD 的 20 倍,在 AI 冷数据场景没有替代性;
大容量 HDD 交期已拉长到 52 周以上,且还在延长。
一句话:AI 把一个准夕阳产业,重新拉回了卖方市场。
2.2 市场基本面:2025 年的基线,和 2026 年正在发生的事
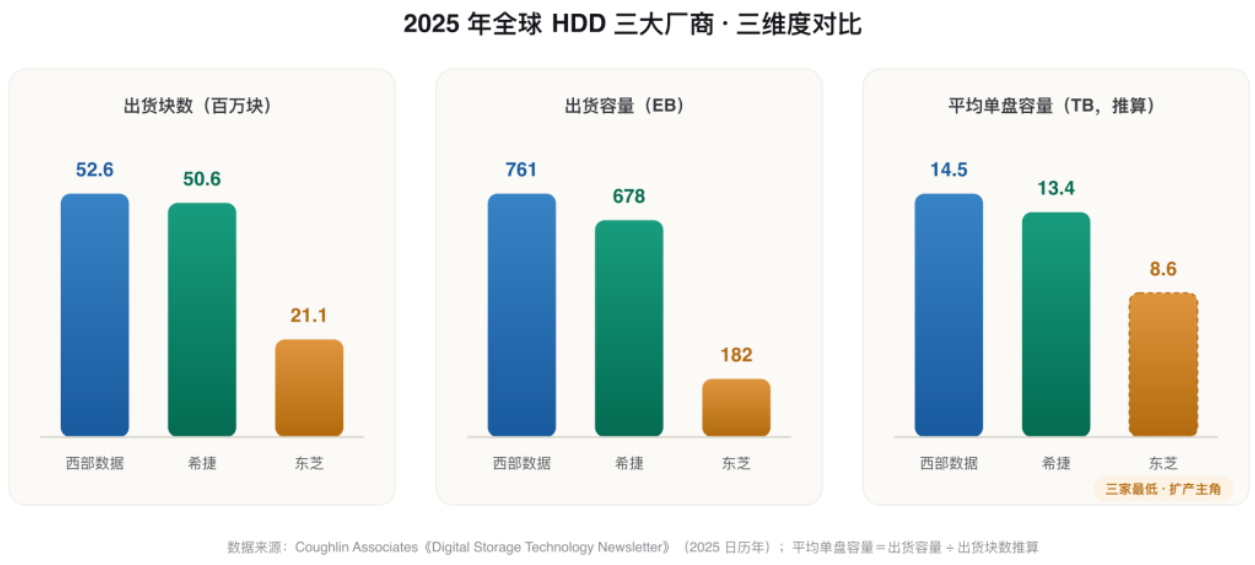
先看 2025 日历年的全球 HDD 行业全貌(来源:Coughlin Associates《Digital Storage Technology Newsletter》),它勾勒出一个非常独特的行业形态:
| 维度 | 2025 年 | 同比 |
| 出货块数 | 1.243 亿块 | +0.4%(基本持平) |
| 出货容量 | 1,621 EB | 22.00% |
| 行业营收 | 约 233 亿美元 | 18.00% |
| 其中近线(数据中心用) | 8,080 万块 | +13.6%,占块数 65%、容量 87% 以上 |
三大厂商 2025 年的座次(平均单盘容量为出货容量÷出货块数的推算值):
| 厂商 | 出货块数 | 出货容量 | 营收 | 推算平均单盘容量 |
| 西部数据 | 5,260 万块 | 761 EB | 约 103 亿美元 | 约 14.5 TB |
| 希捷 | 5,060 万块 | 678 EB | 约 94 亿美元 | 约 13.4 TB |
| 东芝 | 2,110 万块 | 182 EB | 约 35 亿美元 | 约 8.6 TB |
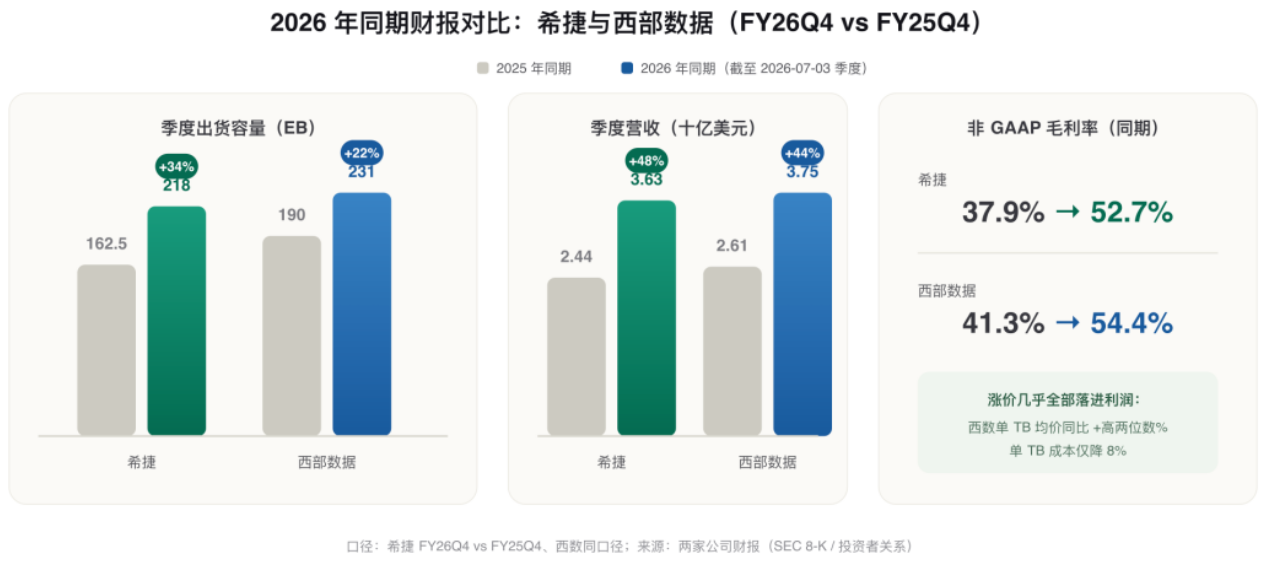
再看 2026 年正在发生的事——缺口不是在收窄,而是在放大。希捷与西部数据的财年均截至每年 7 月初,其 2026 财年四季度(FY26Q4,约等于日历年二季度)刚刚发布,与上年同期对比:
| 指标 | 希捷 FY25Q4 | 希捷 FY26Q4 | 同比 | 西数 FY25Q4 | 西数 FY26Q4 | 同比 |
| 季度营收 | 24.4 亿美元 | 36.3 亿美元 | 48.00% | 26.1 亿美元 | 37.5 亿美元 | 44.00% |
| 季度出货容量 | 162.5 EB | 218 EB | 34.00% | 190 EB | 231 EB | 22.00% |
| 非 GAAP 毛利率 | 37.90% | 52.70% | +14.8pct | 41.30% | 54.40% | +13.1pct |
几个关键细节值得展开:
两家公司 2026 财年全年营收分别达到 122 亿和 129 亿美元(同比 +34%、+36%),双双创下历史纪录;希捷全年自由现金流 31 亿美元、西数 35 亿美元,都是十年未有之景气;
营收增速远高于出货容量增速,中间的差值全是价格:西数披露单 TB 均价同比上涨"高两位数%",而单 TB 成本仅下降 8%——毛利率十几个百分点的扩张,几乎全部来自涨价和结构升级;
希捷的 HAMR 热辅助磁记录产品已占其近线出货容量的 40%;西数 40TB ePMR 新平台已与两家客户进入量产,UltraSMR 叠瓦产品约占其近线出货容量一半,管理层讨论中的多年期长约已经谈到了 2029–2031 日历年;
两家给出的下一财季(2026 日历年三季度)指引均为约 41 亿美元营收(希捷同比 +56%,西数 +42%–49%,毛利率指引 55%–56%)——景气还在加速,而非见顶;
现货端同样疯狂:据 TrendForce 统计,2026 年二季度近线 HDD 批发价环比再涨约 10%(一季度已涨 8%),部分大容量企业级型号涨幅超 15%;美国超大规模云厂商(谷歌、亚马逊等)拿走近线出货的约六成,但依然"买不够"。
"量稳、价升、容量爆发、利润率历史新高"——这就是东芝宣布扩产时,HDD 行业的真实温度。
2.3 三家寡头里,老三最坐不住
全球 HDD 是一个极度寡头的市场:西部数据、希捷、东芝三家合计占 95% 以上份额,格局是"两大一小"。
东芝恰好是那个"小":按存储容量计市占率仅略高于 10%(TrendForce 2026 年 7 月按出货口径估约 17%),平均单盘容量比两大对手低了约 5 TB,而且是三家里唯一没有 HAMR 量产技术的一家。希捷的近线产能已全部售罄(部分客户需求排到 2029 年及以后),西部数据 2026 年产能也已基本售罄——而据行业媒体报道,东芝近几年生产的每一块盘,同样早就被买空。
对东芝而言这是一个千载难逢的窗口期:对手技术领先但产能锁死,全行业缺口至少撑到 2028 年。此时以 3.8 亿美元翻倍产能,并公开提出把市占率从 10% 提升到 30% 的中期目标,等于趁两大对手"有单没货"的时候,去抢超大规模云厂商的供应商资格。这是一步低成本的机会主义好棋,而非豪赌。
三、容量从哪里来:技术要素如何迎合企业级 AIGC 的需求
读者可能会问:企业级市场要大容量,HDD 凭什么越做越大?这就要把"技术驱动"和"HDD 的技术要素"放在一起看。HDD 的本质,是磁头在高速旋转的盘片上读写磁性小点。盘片表面镀着磁性介质,每个磁畴记录一个比特;磁头悬浮在盘片上方约 2 纳米处,改变磁畴的磁化方向来写入数据。所以——
单盘容量 = 存储密度 × 盘片数量。过去十年行业的所有技术动作,都是围绕这两个乘数展开的。
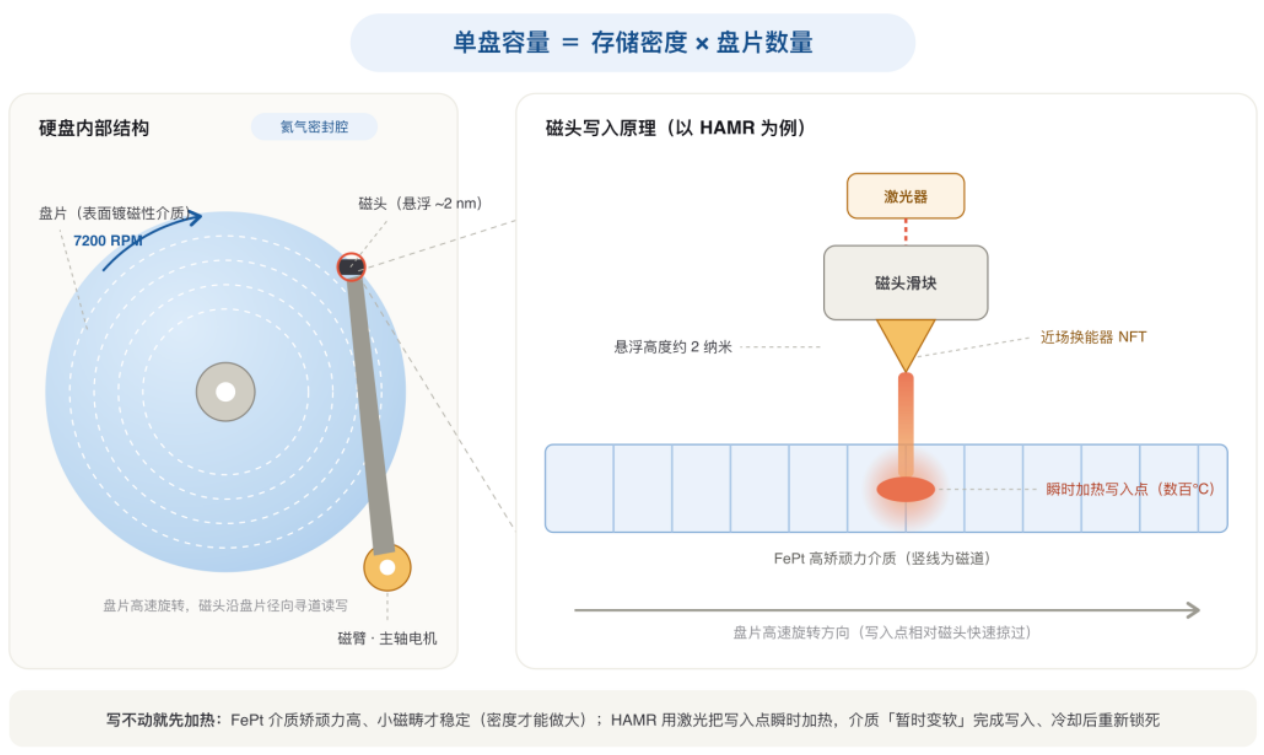
第一个矛盾:磁点越小,越"记不住"。提高密度必须把磁畴做小,但小磁畴在常温下会被热扰动翻转(即"超顺磁极限"),于是行业换用矫顽力极高的铂铁(FePt)介质——可这种"硬"介质传统磁头根本写不进去。破局之道是能量辅助写入:希捷的 HAMR(热辅助磁记录)在磁头上集成微型激光器,把介质局部瞬间加热、磁畴变"软"的一刹那完成写入,冷却后数据重新锁死;东芝和西部数据的过渡路线 MAMR(微波辅助磁记录)则用自旋扭矩振荡器产生微波场来降低写入难度。这条路线支撑了单盘容量从 18TB 迈向 44TB,并通向 2030 年前后的 100TB。
第二个矛盾:磁道越密,越"对不准"。轨道间距压缩到几十纳米后,机械寻道精度跟不上,于是有了双级微执行器(在磁臂上再加一层微机电微动件做精细修正);UltraSMR 叠瓦记录则像铺屋瓦一样让相邻磁道部分重叠,再挤出约 20% 的密度——云厂商用上层纠错机制消化了它牺牲覆写性能的代价。
第三个乘数:直接加盘片。氦气密封让盘腔内阻力更小,盘片数量从 5 片一路堆到 10 片以上,每加一片、单盘容量增加 3–4TB,同时磁头、介质等零部件数量同步增加。
把这些要素串成时间轴,就是行业的产品路线图:
2020 年前后:PMR/CMR 主导,单盘 16–18TB;
2021–2022:ePMR + SMR,单盘 20–26TB;
2023–2024:能量辅助落地,希捷 HAMR 平台 Mozaic 3+ 量产 30TB 级;
2026 年当下:40TB+ 竞速——希捷 HAMR 平台 Mozaic 4+ 的 44TB 已向超大规模客户批量出货,西部数据 40TB UltraSMR ePMR 已量产,东芝计划 2027 年推出 MAMR 12 盘片的 40TB 级产品;
2027–2030:希捷与西数路线图指向约 100TB(西数 HAMR 预计 2029 年),东芝计划 2030 年量产 65TB 级、并最终冲击 100TB。
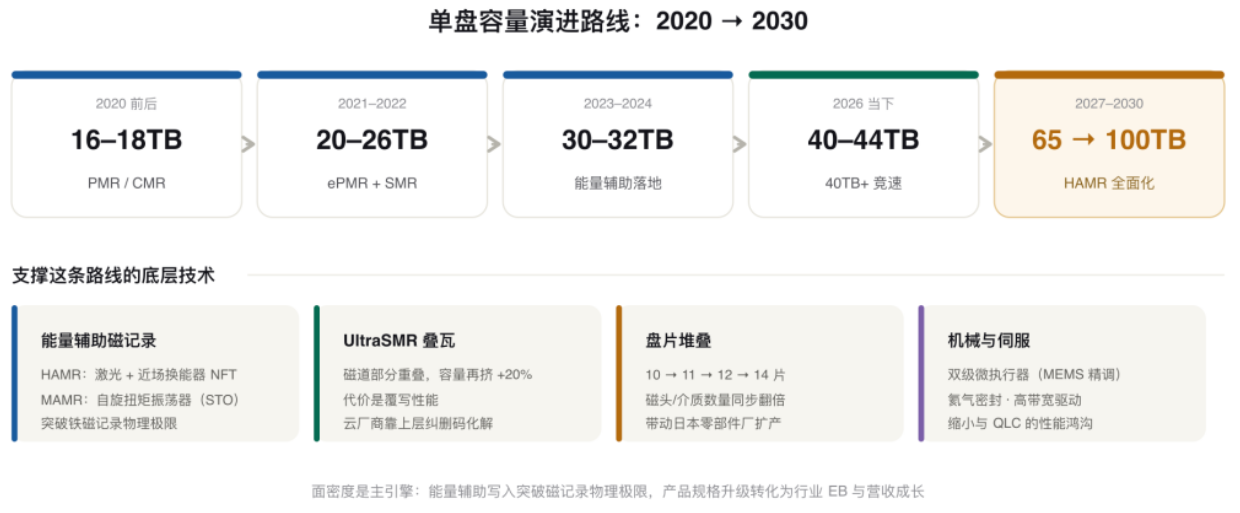
看懂这条主线,就能理解 HDD 增长的全部逻辑:物理极限倒逼技术发明 → 发明变成产品规格 → 规格变成行业成长。块数不动,EB 和营收却两位数增长——这不是夕阳,这是把每一寸磁介质都榨到极致的"密度红利"。
四、东芝的家底:工厂、产品与这次扩产的明细
新闻只有一句"投资 600 亿日元扩产",但把东芝的工厂底细摊开看,会发现这次出手并不仓促。
4.1 现有工厂:一座做了 30 年的"独苗"基地。东芝在全球的 HDD 整机制造,几乎全部集中在菲律宾 TIP 一家:1996 年 10 月 1 日建厂,最早生产 2.5 英寸 PC 用硬盘,2001 年增加 1.8 英寸产品,至今整整 30 年。厂区现有两个基地:老厂位于卡梅雷工业园(Carmelray),新线位于拉古纳科技园区(LTI)——后者此前以 PC 用小尺寸硬盘为主,今年刚完成近线大容量盘的产线转换并实现首批出货。TIP 连续五年(2019–2023)拿下菲律宾 PEZA 出口大奖"Billionaire's Award",2026 年还通过了 ISO 50001 能源管理认证,是当地模范外资制造企业。
4.2 现有产品与技术:封顶在 28TB,落后一代。东芝当前的企业级产品线以 MG 系列 24TB(CMR)为主力,SMR 叠瓦产品封顶 28TB——对比希捷 44TB HAMR 已批量出货、西数 40TB ePMR 已量产,东芝在超大规模客户最想买的 30TB+ 档位上是缺席的。技术路线上,东芝坚持 MAMR(微波辅助)而非 HAMR,其下一代 M12 系列(11 盘片、30TB+)正处于爬坡前夜;值得一提的是,东芝是业界第一家验证 12 盘片堆叠(采用更薄、更耐用的 HOYA 玻璃基板)的厂商,40TB 级 12 盘产品计划 2027 年推出,2030 年量产 65TB 级、最终迈向 100TB——技术底子其实在,只是量产节奏慢了半拍。
4.3 这次扩建的具体盘子。综合官方声明与日经、Tom's Hardware 的报道:
地点:菲律宾拉古纳科技园区(LTI),在现有厂区内加装产线,不是异地新建——这也是它能在新闻发布时"首批产品已出货"的原因,部分产线实际上已经完成客户认证;
周期:新产线已安装完毕并出货,产能爬坡贯穿整个 2027 财年(2027 年 4 月–2028 年 3 月),目标是按存储容量口径较 2025 财年接近翻倍;
资金:约 600 亿日元(约 3.8 亿美元),由东芝集团自行投入——东芝 2023 年底已被日本产业合作伙伴(JIP)财团私有化退市,不公开财务细节,未见外部融资或政府补贴的披露;TIP 作为 PEZA 注册出口企业,享有菲律宾经济特区相应的税收安排;
用工:检测与无尘室自动化改造后,扩产所需新增用工预计减少约 40%,良率同步提升——用自动化换产能,而不是堆人。
4.4 是不是被订单"逼"出来的?东芝是私营公司,不披露客户长约,公开信息里没有一纸合同可以直接证明"某云厂商下了订单所以必须建厂"。但间接证据链相当完整:
其一,两大对手 2026–2028 年产能已被长约锁定,西数甚至已在洽谈 2029–2031 年的多年期协议——没抢到头部产能配额的云厂商,只能回头找"老三";
其二,行业媒体报道东芝近几个季度的产出同样全部售罄,买家正是那批 AI 与云运营商;
其三,这次 LTI 新产线已装机、已出货,说明超大规模客户的送样认证已在进行中——按行业惯例,没有意向订单,厂商不会先把近线产线建成。"因客户订单压力而扩产"未必有明文合同,但供需关系本身就是那张看不见的订单。
五、上下游配套:一根容易被低估的红线
HDD 整机厂看着只有三家,但撑起它的零部件供应链高度集中在日本,且同样接近产能天花板。东芝要翻倍产能,每一个环节都得有人接得住:
| 环节 | 主要供应商 | 现状与扩产动作 |
| 磁头 | TDK(独立供应主力) | 2026 年起对外加大供应,正增加对东芝近线盘的出货;预计新财年磁头出货量 +约 50%、悬架 +约 22%,并扩充 HAMR 磁头产线 |
| 磁头悬架挠性板 | 日东电工(全球份额 90%+) | 投 280 亿日元扩 CISFLEX 组件,目标 2028 财年末较 2025 财年 +40% |
| 盘片介质 | Resonac | 新加坡基地年产能从 1.6 亿片扩至 2.1 亿片(+31%),新产线 2027 年起分阶段投产 |
| 玻璃基板 | HOYA | 约 500 亿日元在越南建新厂,2027 财年开始投入、2028 财年满产;东芝 12 盘片方案正依赖玻璃基板 |
| 溅射靶材 | JX Metals | 2026 财年下半年起扩盘片镀膜材料产能,HAMR 新材料需求驱动 |
| HAMR 激光器 | 索尼(希捷份额约 60%) | 希捷同时自研自产;东芝走 MAMR 路线,暂不受此瓶颈约束 |
| 主轴电机 | 尼得科、美蓓亚三美双寡头 | 产能跟随 HDD 出货波动,暂未传出瓶颈 |
可以看到,上游主要零部件厂 2026 年以来已经集体宣布扩产——但节奏是错位的:零部件的新产能大多要到 2027–2028 年才逐步释放,HOYA 越南厂甚至要等到 2028 财年才满产。换言之,2027 年东芝产能翻倍的路上,磁头和基板能不能按期到位,是比资金更硬的约束。
还有一个更隐蔽的问题值得思考:HDD 本身也是"半导体用户"。一块近线硬盘里,装着主控 SoC、DRAM 缓存、前置放大器、电机驱动 IC 等多颗芯片。当下全球存储缺货潮里,DRAM 价格暴涨会直接推高 HDD 的物料成本(西数已披露单 TB 成本降幅不及预期),而控制器与缓存芯片的供应优先级又远低于 HBM 和企业级 SSD——当东芝把块数产能翻倍时,这些"小芯片"的供应能否同步跟上,是公开报道尚未回答、但产业链必须面对的问题。此外 TDK 预计新财年全球 HDD 整机产出将下降约 2%、近线增长约 7%——行业"块数"事实上还在收缩,所有增长都押在单盘容量上,这对零部件(更多盘片、更多磁头)的需求拉动,比整机出货数字看起来要陡峭得多。
六、扩产之后:差距能否拉平?供给能否改善?
先算 EB 账。东芝 2025 年出货约 182 EB,按 2027 财年翻倍目标,满产时年化新增供给约 180 EB。对比摩根士丹利测算的 2026 年约 300 EB、2027–2028 年各约 400 EB 的供给缺口,这笔新增产能约相当于一年缺口的四到五成——是重要的边际增量,但远不足以填平缺口,更谈不上逆转供不应求。摩根士丹利在股价暴跌当天就把话说得很直白:这是一次"膝跳反应",到 2028 年的供需缺口,比东芝可能挤出的增量产能大得多;高盛则维持希捷买入评级,认为回调即买点。
再算技术账。东芝真正的短板不在块数而在单盘容量:对手 44TB 已批量出货,东芝主力还停在 24TB(CMR)/28TB(SMR),30TB 级 M12 尚在爬坡前夜。即便块数产能翻倍,若单盘容量上不去,EB 口径的份额提升会明显慢于"产能翻倍"四个字给人的直觉——这也正是东芝把 30% 市占目标定为"中期"而非 2027 年的原因。它的翻盘钥匙握在两件事上:M12 系列 30TB+ 的爬坡良率,以及 2027 年 12 盘片 40TB 产品的如期推出;再往后看,能否补上 HAMR 这一课,决定 2030 年 65TB–100TB 竞争中它还有没有牌桌上的位置。
最后看格局。对希捷和西数,东芝扩产短期动不了它们的订单(客户长约都签到 2028 年及以后),动摇的只是估值里"供给纪律永不动摇"的假设;对云厂商,多一个愿意扩产能的供应商,意味着议价时手里多了一张牌——即便这份增量两年后才兑现。对整个行业,这轮扩产潮(整机厂加上游零部件厂的集体动作)真正缓解短缺,大概率也要等到 2028 年前后;在那之前,涨价、锁单、交期拉长,仍是主旋律。
七、结语:天时、地利、人和
回头看东芝这次扩产,可以说是三重因素叠加下的"迫在眉睫"。
天时:企业级 AIGC 的市场驱动。AI 把 HDD 从"被 SSD 替代"的叙事里拽了回来:需求增速 40%–50%,供给增速只有 30%–35%,未来三年每年 300–400 EB 的缺口摆在那里,两大对手 2026 年财报刚刚交出营收 +44%/+48%、毛利率创历史新高的成绩单——景气不是见顶,而是在加速。风口不是周期性的涨价,而是结构性的短缺。
地利:寡头供给格局。全球只有三家 HDD 厂商,"两大一小"。这个行业的供给纪律极强——2019–2023 年长达五年的产能过剩让幸存者刻骨铭心,因此希捷和西数走出低谷后选择"不建新厂、只升密度"。但也正因为只有三家,任何一家的产能动作都会改写整个行业的供需平衡表。对东芝这个"小"而言,供给纪律恰是机会:别人克制,我扩产,窗口期内几乎没有对手会跟进对冲——市场当天用 10% 的暴跌承认了这一点。
人和:北美云厂商真金白银的采购。西部数据 CEO Irving Tan 在财报电话会上说得直白:"我们 2026 自然年的产能已经基本售罄,前七大客户全部下了确定性采购订单;前五大客户中,两家的长约签到 2027 年,一家签到 2028 年。"希捷 CEO Dave Mosley 亦确认近线产能全部锁定到 2026 年底,多家云客户已在洽谈 2028 年的需求,而西数更是在洽谈签到 2029–2031 年的多年期协议。买家名单正是亚马逊(AWS)、谷歌、微软、Meta 与 OpenAI 这些 AI 基础设施的建设主力——Omdia 预计 2026 年全球数据中心资本开支将突破 1 万亿美元,其中前十大云厂商占七成以上;西数最新季度收入中云客户占 89%,消费者只剩 5%。抢不到两大厂配额的云厂商,正在回头看东芝——这个曾经不起眼的"机械盘",如今是 AI 军备库里的战略物资。
天时给了需求,地利给了空间,人和给了订单——三者交汇,东芝扩建 HDD 工厂,确实迫在眉睫。至于这 3.8 亿美元能否真把 10% 的份额变成 30%,还要看 M12 的爬坡良率、12 盘片 40TB 产品能否如期量产、上游磁头与基板能否跟得上,以及 HAMR 时代它能否补课。但可以确定的是:这个准夕阳产业的余晖,比很多人想象的要亮,也要久。
消息来源
东芝信息设备菲律宾公司(TIP)30 周年暨近线产线首批出货官方新闻稿(PR Newswire,2026 年 10 月 2 日)
日本经济新闻(Nikkei):东芝 HDD 增产报道(2026 年 10 月 1–2 日);英文转载见 Yahoo Finance / Morningstar(Dow Jones Newswires)/ Investing.com
希捷 FY2026 四季度及全年财报(投资者关系 / SEC 8-K,2026 年 7 月 29 日)及财报电话会纪要
西部数据 FY2026 四季度及全年财报(投资者关系 / SEC 8-K,2026 年 8 月 5 日)及财报电话会纪要(MarketBeat/sharewise 转述)
Coughlin Associates《Digital Storage Technology Newsletter》(2026 年 2 月),2025 日历年 HDD 行业统计
Tom's Hardware:东芝扩产与 M12 路线图解读;TrendForce:东芝扩产、HDD 价格与厂商份额报道
XenoSpectrum:HDD 零部件供应链扩产报道(Resonac、TDK、HOYA、JX Metals,2026 年)
heise online:《WD and Seagate confirm: Hard drives for 2026 sold out》(2026 年 2 月)
Omdia、IDC、摩根士丹利、高盛、巴克莱研究观点(经 The Register、Investing.com、BigGo Finance 等外媒报道)
Microsoft FY26 Q4 财报(SEC 8-K);Meta Q2 2026 财报电话会官方实录